
名古屋市を含む愛知県では、平成12年の東海豪雨で2万2千世帯を超える住宅が床上浸水しました。
その後も名古屋市では、平成16年や平成20年の豪雨などで、たびたび浸水被害が記録されています。
万一自宅が水に浸かったとき、多くの方がまず気になるのは「火災保険からいくらもらえるのか」という点ではないでしょうか。
火災保険の水災補償は、浸水の程度や契約内容によって、受け取れる金額が大きく変わります。
この記事では、保険金が支払われる条件と金額の決まり方、そして請求の流れを順に解説していきます。
マイホームの購入前に水害への備えを考える際の参考にしてみてください。
火災保険の水災補償で保険金が支払われる3つの条件
水災補償は、台風や豪雨などによる洪水、高潮、土砂崩れといった被害に備える補償です。
ただし、水に浸かれば必ず保険金が出るわけではなく、損害の程度が一定の基準を満たす必要があります。
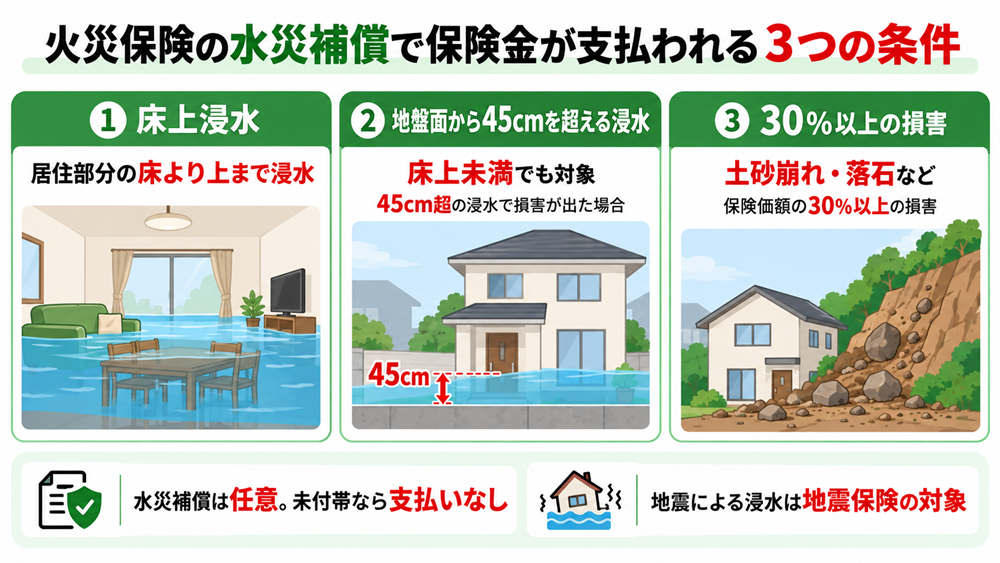
多くの約款で定められている基準は次の3つです。
| 条件 | 内容 |
| ① 床上浸水 | 居住部分の床より上まで浸水した場合(浸水の深さは問わない) |
| ② 地盤面から45cmを超える浸水 | 床上に達していなくても、基準を超える浸水で損害が出た場合 |
| ③ 30%以上の損害 | 床上浸水を伴わない土砂崩れ・落石などで、保険価額の30%以上の損害が出た場合 |
床上浸水または地盤面から45cmを超える浸水が基準になる
床上浸水であれば、浸水の深さにかかわらず、生じた損害が補償の対象です。
畳やフローリングの張り替え、壁の下地の交換、泥の撤去といった費用が損害として扱われます。
また床上まで達していなくても、建物が接する地面(地盤面)から45cmを超える浸水で損害が出た場合には支払いの対象となります。
一方で、この基準に届かない床下浸水は補償の対象外となる可能性があるため、被害を受けたら水が引く前に浸水の高さがわかる写真を残しておくことが大切です。
床上浸水がなくても30%以上の損害なら対象になる
床上浸水を伴わない土砂崩れや落石などの被害では、住宅に保険価額(その建物を評価した金額)の30%以上の損害が生じていることが補償を受ける条件となります。
たとえば保険価額が2,000万円の場合、補償を受けられるのは600万円以上の損害が生じたケースに限られます。
裏を返せば、外壁の一部が土砂で破損した程度では、金額が基準に届かず対象外となることもあるでしょう。
崖地や傾斜地の近くに住む場合は、この基準を事前に知っておくと安心です。
水災補償が付帯していない場合は保険金を受け取れない
水災補償は火災保険に自動で付帯するものではなく、契約時に付けるかどうかを選択できる任意の補償です。
そのため火災保険に加入していても、水災補償を外していれば浸水被害の保険金は支払われません。
国民生活センターの資料によれば、火災保険への水災補償の付帯率は約65%で、近年は下がる傾向にあります。
保険料を優先して外すケースもあるため、まずは手元の保険証券で水災補償の有無を確認しておくと安心です。
なお、同じ浸水被害でも原因が地震によるものであれば、水災補償ではなく地震保険の対象になります。
名古屋市でこれまでに起きた水害や、浸水が起きやすいエリアについては、以下の記事で詳しく紹介しています。

出典:国民生活センター『国民生活』2023年6月号「水害で被災したときの公的支援と保険請求時の注意点」
床上浸水で保険金はいくら下りる?受取額が決まる仕組み
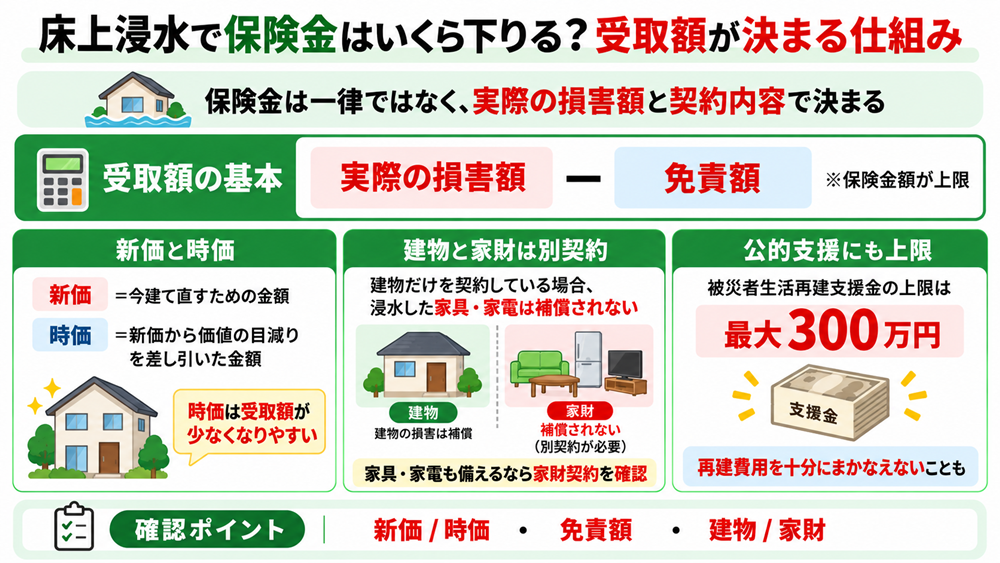
水災補償の保険金は「床上浸水なら一律いくら」と決まっているわけではありません。
実際に生じた損害の額をもとに算定されるため、同じ床上浸水でも、浸水の深さや建物の状態、契約内容によって受取額は変わります。
実際に生じた損害の額が支払われるのが基本
水災補償では、被害によって生じた損害額をもとに保険金が算定されるのが基本です。
床上30cmの浸水で畳と壁の下地交換に300万円かかったのであれば、その300万円が算定の基礎になります。
ただし、契約に自己負担額(免責金額)が設定されている場合は、その分を差し引いた額となる点に注意しましょう。
また保険金額が損害額を下回っている場合、受け取れるのは保険金額までとなります。
新価と時価のどちらで契約したかによって金額が変わる
同じ損害でも、契約が「新価」か「時価」かで受取額は大きく変わります。
新価(再調達価額)とは、同じ建物を今からあらためて建てると仮定した場合に必要となる金額のことです。
一方の時価は、新価から築年数に応じた価値の目減り分を差し引いた金額になります。
時価で契約している場合、保険金だけでは復旧費用の全額をまかなえない可能性があるため注意が必要です。
築年数が経った住宅ほど差が開きやすいため、保険証券で新価か時価かを確かめておくことが、受取額を左右する分かれ目といえるでしょう。
建物と家財は別々に契約する必要がある
火災保険は建物と家財のそれぞれで契約する必要があり、たとえば建物のみの契約では、水に浸かった家具・家電の損害を補償できません。
床上浸水の場合、冷蔵庫や洗濯機、テレビ、ソファ、衣類といった家財が一度に使えなくなるケースが多く、建て替えずに済んだとしても出費は大きくなりやすいといえます。
そのため水害への備えとして考えるなら、建物と家財の両方を対象にしているかどうかが重要な確認ポイントとなるでしょう。
公的支援だけでは再建費用をまかないきれない
住宅が被害を受けた場合、一定の要件を満たせば公的な支援を受けることも可能です。
ただし金額には上限があり、住宅ローンを組んだ持ち家の再建をまかなううえで十分とはいえません。
| 支援制度 | 支給額の上限 |
| 被災者生活再建支援金(全壊・建設または購入) | 300万円(基礎100万円+加算200万円) |
| 被災者生活再建支援金(大規模半壊・建設または購入) | 250万円(基礎50万円+加算200万円) |
| 住宅の応急修理(半壊・中規模半壊・大規模半壊) | 75万7千円以内 |
| 住宅の応急修理(準半壊) | 36万7千円以内 |
単身世帯の場合、被災者生活再建支援金は上表の4分の3になります。
また住宅の応急修理を利用すると、原則として仮設住宅に入ることができなくなります。
なお支援の区分は、市区町村が発行する罹災証明書に記載される被害の程度で決まる仕組みです。
全壊は損害割合50%以上、大規模半壊は40%台というように区分されるため、浸水しても床上まで水が来ていなければ、支援の対象から外れることがあります。
住宅購入時にかかる費用の全体像は、以下の記事でまとめています。
出典:内閣府「被災者支援に関する各種制度の概要」/内閣府「防災情報のページ 被災者生活再建支援制度」
水害にあったときの保険金請求の流れ
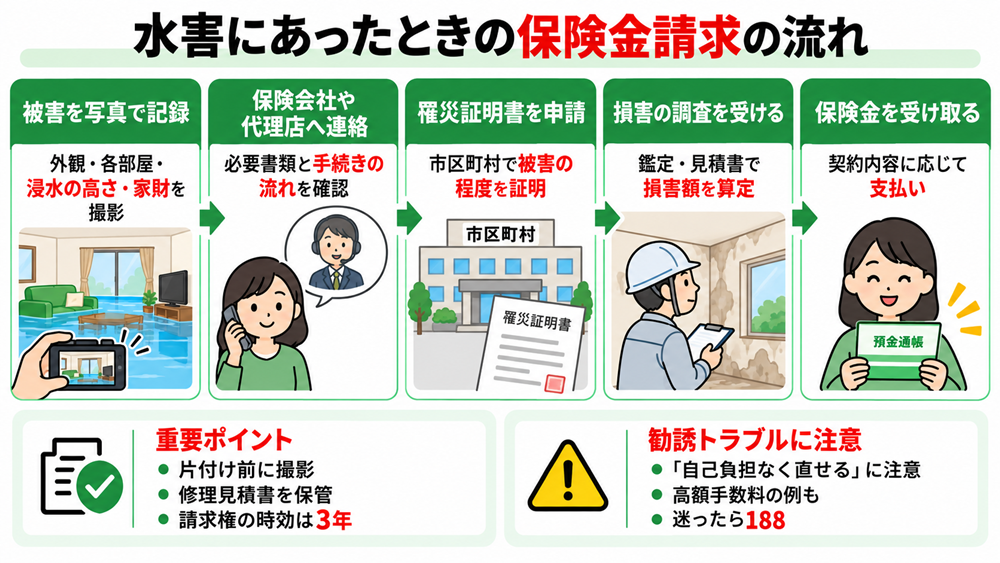
水害の被害にあった直後は、片付けや生活の立て直しに追われることとなるでしょう。
そうした状況でも、保険金を受け取るために被害を記録し、正しい手順で手続きを進めることが大切です。
被災直後から入金までの5つのステップ
① 被害の状況を写真で記録する
片付けを始める前に、建物の外観と各部屋、浸水の高さ、水に浸かった家財を撮影しておくことが重要です。
浸水の跡は水が引くと薄くなるため、早めの撮影が欠かせません。
② 保険会社や代理店へ連絡する
契約している保険会社に被害を伝え、必要な書類や手続きの流れを確認します。
保険証券が見当たらない場合でも、契約者の氏名や住所から照会してもらうことが可能です。
③ 罹災証明書を申請する
市区町村の窓口で申請すると、住宅の被害の程度を認定した罹災証明書が交付されます。
公的支援を受けるために必要となる他、保険の手続きでも求められることがあるのであらかじめ用意しておくとスムーズです。
④ 損害の調査を受ける
保険会社の担当者や鑑定人が被害の状況を確認し、損害額を算定します。
修理の見積書を求められるケースもあるため、業者に依頼した際は書類を保管しておくようにしましょう。
⑤ 保険金を受け取る
損害額が確定すると、契約内容に応じた保険金が支払われます。
なお保険法では、保険金を請求する権利は3年間行使しないと時効によって消滅すると定められています。
被害から時間が経っていても請求できる場合があるため、気づいた時点で保険会社へ相談するのが得策です。
「保険で自己負担なく直せる」という勧誘には注意する
災害のあとには、住宅の修理をめぐる勧誘トラブルが増えるため注意が必要です。
国民生活センターも、火災保険を使った住宅修理をうたう業者について注意を呼びかけています。
具体的には、保険金請求の代行を持ちかけた後、受け取った保険金の3割から5割にあたる手数料を請求されるというケースが報告されています。
契約を解除しようとすると、高額な違約金を求められることもあるようです。
事実と異なる被害内容で請求すれば、保険金詐欺にあたるおそれもあり、契約者自身が責任を問われかねません。
訪問販売や電話勧誘で契約した場合は、法律で定められた書面を受け取った日から8日以内であればクーリング・オフを行うことが可能です。
判断に迷うときは、消費者ホットライン「188」に相談して速やかに対処するようにしましょう。
出典:法務省「日本法令外国語訳データベースシステム 保険法」
火災保険の水災補償に関するよくある質問
Q1. マンションの上階なら水災補償は不要ですか?
上の階の住戸は、浸水で室内が被害を受ける可能性は低いといえます。
ただし、1階の共用部分や機械式駐車場、エレベーターが浸水すると、その復旧費用は管理組合を通じて区分所有者の負担になる場合があります。
なお自家用車の水没は、火災保険ではなく自動車保険の車両保険で扱う被害です。
建物の構造や階数だけでなく、建物全体としての備えも含めて考える必要があるでしょう。
Q2. 住む場所によって水災補償の保険料は変わりますか?
金融庁の有識者懇談会では、水災リスクに応じて保険料を細分化する方向で整理され、市区町村単位の地域区分を活用する案が示されました。
これを踏まえ、現在は水災リスクの高い地域ほど保険料が高くなる仕組みの導入が進んでいます。
購入を検討しているエリアのハザードマップを確認しておくと、住まいの安全性と保険料の両面から土地を比較できます。
出典:金融庁「火災保険水災料率に関する有識者懇談会 報告書概要」
Q3. 保険料を含めた住宅の維持費はどのくらい見ておくべきですか?
火災保険料は、固定資産税や修繕費とあわせて長期にわたり発生する費用です。
購入後にかかる費用の全体像は、以下の記事で試算しています。

まとめ
- 保険金が支払われるのは、床上浸水、地盤面から45cmを超える浸水、保険価額の30%以上の損害のいずれかに該当するケース
- 受取額は実際の損害額が基本となり、新価か時価か、建物と家財の両方を対象にしているかで大きく変わる
- 公的支援は被災者生活再建支援金で最大300万円のため、住宅ローンを組んだ持ち家の再建には水災補償による備えが欠かせない
名古屋市を含む愛知県は、東海豪雨をはじめとする浸水被害を経験してきた地域です。
住まいを選ぶ段階でハザードマップを確認し、水災補償の要否まで含めて資金計画を立てておけば、万一のときにも生活を立て直しやすくなります。
検討中のエリアの水害リスクを調べたうえで、保険証券の内容もあわせて見直してみてはいかがでしょうか。
DUPレジデンス
フレスト一社駅
2,480万円~
発電シェルターハウス
E-LOOP豊田市前山町
3,280万円~
平屋回帰
桑名市星川
4,280万円
平屋回帰
緑区大高町小坂II
5,280万円~