
住宅ローン金利が上がるなか、マイホームを建てるうえで「住宅の性能」が税金や返済額に直結する時代となりつつあります。
2028年以降に建築確認を受ける新築住宅は、ZEH水準の省エネ性能を満たさないと住宅ローン減税を受けられなくなることも決まりました。
そこで気になるのが、性能の高い家として国が認める「長期優良住宅」の認定を取るべきかどうかという点です。
この記事では、認定で受けられる優遇と必要な手間を比べながら、認定を取るかどうかの判断ポイントを解説します。
長期優良住宅とは?ZEH水準との違い
国が「長く住める家」と認める制度
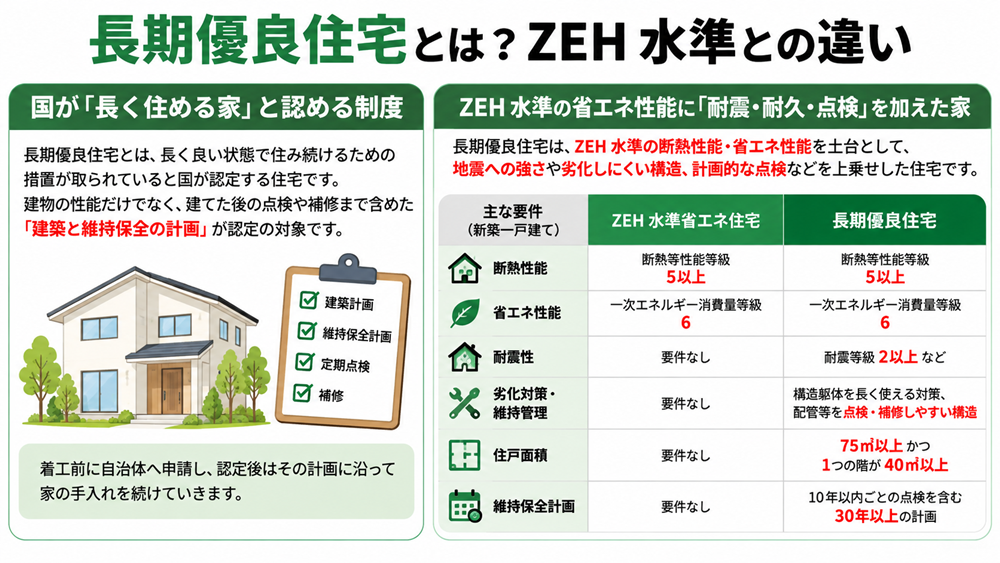
長期優良住宅とは、「長期優良住宅の普及の促進に関する法律」に基づき、長く良い状態で住み続けるための措置が取られていると認定された住宅のことです。
建物の性能だけではなく、建てた後の点検や補修まで含めた「建築と維持保全の計画」が認定の対象となる点が、この制度の大きな特徴です。
そのため、着工前に計画をまとめて自治体(名古屋市内に建てる場合は名古屋市)へ申請し、認定後はその計画に沿って家の手入れを続けていくことになります。
ZEH水準の省エネ性能に「耐震・耐久・点検」を加えた家
長期優良住宅を新築する場合、現在の基準ではZEH水準と同じ断熱性能・省エネ性能が必要となります。
つまり、長期優良住宅は「ZEH水準の断熱性能・省エネ性能」を土台として、地震への強さや劣化しにくい構造、計画的な点検などを上乗せした住宅と考えるとわかりやすいでしょう。
| 主な要件(新築一戸建て) | ZEH水準省エネ住宅 | 長期優良住宅 |
| 断熱性能 | 断熱等性能等級5以上 | 断熱等性能等級5以上 |
| 省エネ性能 | 一次エネルギー消費量等級6 | 一次エネルギー消費量等級6 |
| 耐震性 | 要件なし | 耐震等級2以上 など |
| 劣化対策・維持管理 | 要件なし | 構造躯体を長く使える対策、配管等を点検・補修しやすい構造 |
| 住戸面積 | 要件なし | 75㎡以上かつ1つの階が40㎡以上 |
| 維持保全計画 | 要件なし | 10年以内ごとの点検を含む30年以上の計画 |
断熱性能・省エネ性能だけを比べると、両者に差はありません。
なお、ZEH水準に含まれるのは断熱性能と省エネ性能の基準のみであり、太陽光パネルの設置は求められていません。
太陽光発電などでエネルギーをつくり、収支をゼロに近づける本来の「ZEH」とは別の基準である点に注意が必要です。
長期優良住宅との違いは、住まいを長く使い続けるための備えをどこまで求めるかにあります。
基準が厳しいぶん、受けられる税金やローンの優遇も手厚くなっています。
ZEH水準の家にかかる追加費用と光熱費の関係については、以下の記事で詳しく解説しています。

出典:
名古屋市「長期優良住宅認定制度」
財務省「住宅ローン控除の対象となる住宅の要件」
国土交通省「住宅ローン減税 ZEH水準省エネ住宅に関するQ&A」
長期優良住宅の認定で受けられるメリット
長期優良住宅の認定を受けると、住宅ローン減税をはじめとする税金の優遇に加え、ローン金利や地震保険料、補助金といった面でも有利な扱いを受けられます。
ここでは、それぞれの内容と効果の大きさを順に見ていきましょう。
住宅ローン減税の借入限度額が広がる
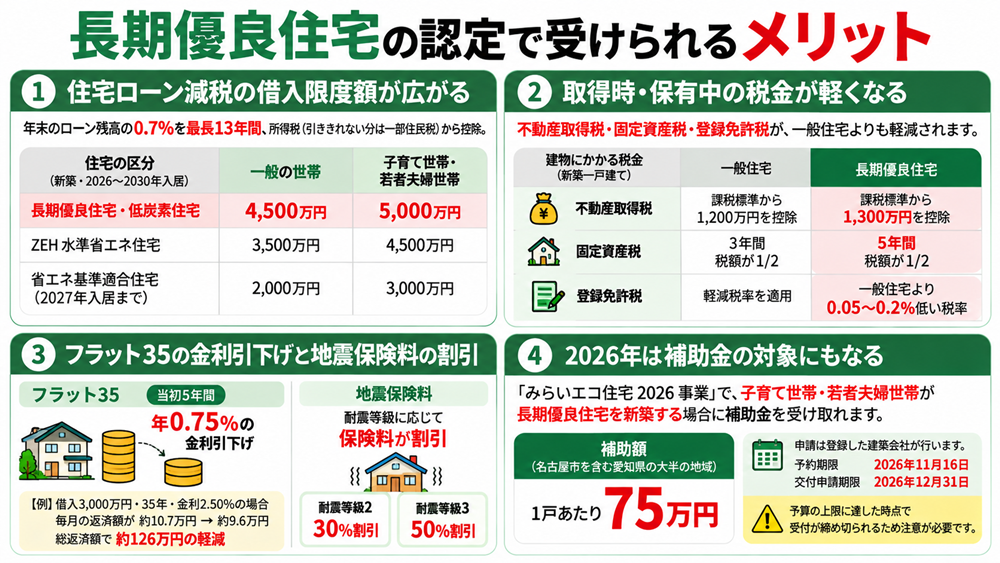
住宅ローン減税は、年末時点のローン残高の0.7%を、最長13年間にわたって所得税(引ききれない分は一部住民税)から差し引く制度です。
控除の対象になる借入額の上限(借入限度額)は、住宅の性能によって次のように分かれています。
| 住宅の区分(新築・2026〜2030年入居) | 一般の世帯 | 子育て世帯・若者夫婦世帯 |
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 |
| 省エネ基準適合住宅(2027年入居まで) | 2,000万円 | 3,000万円 |
長期優良住宅とZEH水準で差が生まれるのは、借入額が3,500万円(子育て世帯・若者夫婦世帯は4,500万円)を超える場合です。
たとえば一般の世帯で年末のローン残高が4,500万円なら、その年の控除額の上限はZEH水準が24万5,000円、長期優良住宅が31万5,000円となり、7万円の差がつきます。
反対に、一般の世帯で借入額が3,500万円以下であれば控除額は変わりません。
また、実際に差し引ける額は、その年に納める所得税と住民税の額が上限になります。
そのため、ローン減税の差だけで判断するのではなく、ほかのメリットも合わせて考えることが大切です。
取得時・保有中の税金が軽くなる
長期優良住宅は、家を建てたときや所有している間にかかる税金も、一般住宅より軽減されます。
| 建物にかかる税金(新築一戸建て) | 一般住宅 | 長期優良住宅 |
| 不動産取得税 | 課税標準から1,200万円を控除 | 課税標準から1,300万円を控除 |
| 固定資産税 | 3年間、税額が1/2 | 5年間、税額が1/2 |
| 登録免許税 | 軽減税率を適用 | 一般住宅より0.05〜0.2%低い税率 |
課税標準とは、税額を計算するもとになる金額のことです。
3つのなかで差が大きいのは固定資産税で、建物の税額が半分になる期間が2年間延長されます。
国土交通省の推計では、2,500万円の住宅を新築した場合における建物の固定資産税は、特例を使った場合で年間9.1万円とされています。
この水準で考えると、2年分で約18万円の負担軽減となる計算です(実際は建物の評価額が年々下がるため、やや少なくなります)。
不動産取得税と固定資産税の特例は2031年3月末、登録免許税の特例は2027年3月末までに新築等をした住宅が対象です。
フラット35の金利引下げと地震保険料の割引
長期優良住宅は、全期間固定金利の【フラット35】において「フラット35S(金利Aプラン)」と「維持保全型」の両方の基準を満たします。
2つを合わせると、当初5年間、年0.75%の金利引下げを受けられます。
たとえば借入額3,000万円・返済期間35年・金利年2.50%(元利均等返済)で試算すると、当初5年間の毎月の返済額が約10万7,000円から約9万6,000円に下がる計算です。
総返済額では、引下げがない場合に比べて約126万円少なくなります。
ただし、金利引下げには予算枠があり、土砂災害特別警戒区域などで新築する場合は利用できません。
また地震保険でも、長期優良住宅であることが保険料の節約につながります。
耐震等級2以上が求められる長期優良住宅は、地震保険の「耐震等級割引」を利用できるため、耐震等級2で30%、耐震等級3で50%の保険料割引を受けられます。
2026年は補助金の対象にもなる
国が実施する「みらいエコ住宅2026事業」は、子育て世帯または若者夫婦世帯が長期優良住宅を新築した場合に、補助金を受け取ることができる制度です。
補助額は地域区分(気候に応じて全国を8つに分けた省エネ基準上の区分)によって異なり、名古屋市を含む愛知県の大半の地域では1戸あたり75万円です。
申請は施主ではなく、事業に登録した建築会社が行います。
予約は2026年11月16日、交付申請は12月31日が期限ですが、予算の上限に達した時点で受付が締め切られるため注意が必要です。
2027年度以降の補助制度は2026年10月時点では決まっていないため、建築会社に最新の受付状況を確認しておくと安心です。
住宅ローン減税の2028年からの制度変更については、以下の記事で詳しく解説しています。
出典:
国土交通省「令和8年度税制改正概要」
国土交通省「固定資産税、登録免許税、不動産取得税の優遇措置」
住宅金融支援機構「【フラット35】維持保全型」
国土交通省「みらいエコ住宅2026事業 注文住宅の新築」
認定を取るかどうかの判断ポイント
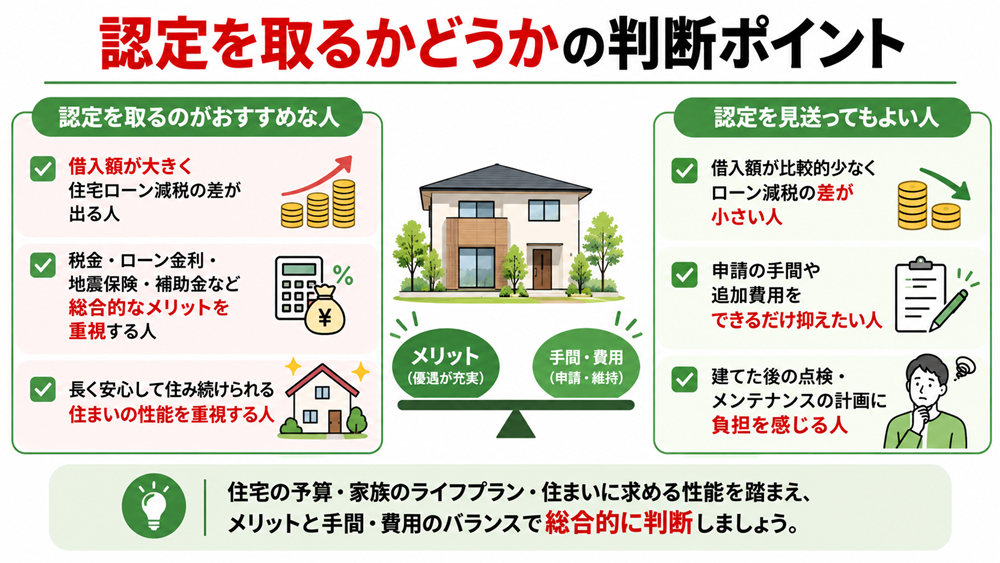
ここまで見てきた優遇は、手続きや建てた後の手入れと引き換えに受けられるものです。
そのため、認定を取るかどうかは、受けられる優遇と、次の2つの負担を比べて決める必要があります。
申請費用と着工前に必要な手続き
新築の長期優良住宅として認定を受けるには、建築工事に着手する前に申請しなければなりません。
着工後に「やはり認定を取りたい」と思っても、新築としての認定には間に合わないため、設計を始める段階で建築会社に方針を伝えておくことが大切です。
名古屋市の場合、まず登録住宅性能評価機関(国に登録された第三者の審査機関)で基準に適合しているかどうかの審査を受け、その結果をもとに市へ申請します。
評価機関の審査を経て申請した場合、市の手数料は一戸建てで17,300円、認定までの期間は土日祝日を除いて7日程度が目安です。
このほかにも評価機関への審査料や書類作成の費用がかかり、金額は依頼先によって異なります。
また、建物の仕様そのものも、耐震性や劣化対策の基準を満たす分だけ費用が上がりやすい点に注意が必要です。
国も、長期優良住宅は一般住宅と比べて取得費用が高いことを、税制特例を続ける理由として挙げています。
土地にも条件があり、名古屋市では土砂災害特別警戒区域や急傾斜地崩壊危険区域にある住宅は認定を受けられません。
建てた後に続く点検と記録の義務
認定を受けた後は、申請時に出した計画に沿って家の手入れを続ける必要があります。
具体的には、10年を超えない間隔での定期点検と、点検・修繕記録の保存が少なくとも30年間求められます。
大きな地震や台風の後には、臨時の点検も必要です。
点検は、建築主が自分で目視して行うこともでき、不安な場合は建築会社や点検業者に依頼する方法もあります。
なお名古屋市では、建築から5年・10年・20年・30年を経過した住宅の一部を抽出して状況の報告を求めており、報告をしなかったり虚偽の報告をしたりすると30万円以下の罰金が科されることがあります。
認定が向いている人・向いていない人
ここまでの内容をもとに、認定が向いている人と向いていない人を整理すると次のとおりです。
【認定が向いている人】
- 借入額が3,500万円(子育て世帯・若者夫婦世帯は4,500万円)を超える人
- 【フラット35】の利用を考えている人
- 子育て世帯・若者夫婦世帯で、補助金の受付に間に合う人
- 長く住み続ける予定で、定期的な点検を続けられる人
借入額が大きいほど住宅ローン減税の差が開くほか、固定金利の引下げや補助金なども重なることで、優遇の合計は大きくなります。
長く住む予定であれば、点検の記録が残ることで建物の状態を把握しやすくなる点も安心材料です。
【認定が向いていない可能性がある人】
- 借入額が少なく、ローン減税で差がつかない人
- 着工までの時間に余裕がない人
- 30年以上にわたる点検や記録の管理に自信がない人
こうした場合は、認定を取らずにZEH水準の性能を確保する選択肢も十分に考えられます。
認定の有無にかかわらず、どの程度の性能をどこまで求めるかは、家族の暮らし方や予算に合わせて建築会社と相談しながら決めることが大切です。
性能や間取りを相談しながら決めたい方は、東新住建のハーフオーダー住宅もご覧ください。
出典:
名古屋市「長期優良住宅認定制度」
名古屋市「長期優良住宅の維持保全に関するQ&A」
総務省「令和8年度地方税制改正要望(認定長期優良住宅に係る特例措置の延長)」
長期優良住宅に関するよくある質問
Q1. 建売住宅(分譲住宅)でも長期優良住宅はありますか?
あります。
分譲住宅の場合は、売主である事業者が着工前に認定を受けて建てるのが一般的です。
売主が買主を決めた段階で、計画を買主に引き継ぐための変更認定を申請します。
購入を検討している物件が認定を受けているかどうかは、契約前に売主へ確認しておくと安心です。
Q2. 建てた後から長期優良住宅の認定を受けることはできますか?
基準を満たしていれば、建てた後でも既存住宅として認定を申請することは可能です。
ただし、先ほど紹介した新築向けの税の特例は、着工前に認定を受けて建てた住宅が対象になります。
建てた後に認定を取っても新築時の優遇はさかのぼって受けられないため、認定を取るかどうかは設計段階で決めておくことが大切です。
Q3. 売却や相続をしたときも認定は引き継げますか?
引き継げます。
中古住宅として購入したり相続したりして所有者が変わった場合は、「地位の承継」という手続きを行います。
新しい所有者は、認定時の計画に沿って点検や記録の保存を続ける義務を引き継ぐことになります。
まとめ
- 長期優良住宅は、ZEH水準の省エネ性能に耐震・劣化対策・点検計画を加えた、国の認定を受けた住宅
- 住宅ローン減税の借入限度額や固定資産税の減額期間などで、ZEH水準より手厚い優遇を受けられる
- 認定には着工前の申請と、建てた後30年以上にわたる点検・記録の保存が必要
長期優良住宅の認定を取るかどうかは、受けられる優遇と、手続きや手入れの負担を比べて決めることが大切です。
特に借入額が大きい方や、長く住み続ける予定の方ほど、認定のメリットを活かしやすくなります。
新築向けの優遇を受けるには着工前の申請が必要なため、設計を始める段階で建築会社に相談し、費用と期間を確かめたうえで判断しましょう。
DUPレジデンス
フレスト一社駅
2,480万円~
東新住建の家
守山区新守西
3,680万円
平屋回帰
桑名市星川
4,280万円

平屋回帰
豊明市栄町大根II
4,330万円